
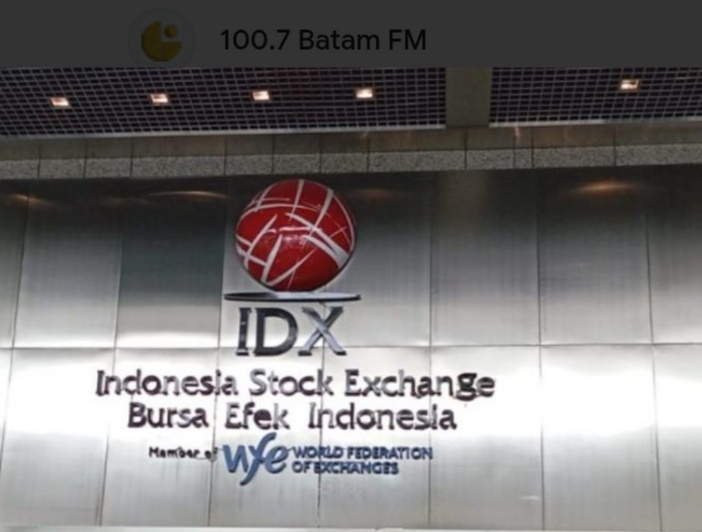
JAKARTA – Ancaman perubahan klasifikasi pasar saham Indonesia oleh Morgan Stanley Capital International (MSCI) menjadi perdebatan setelah Presiden Prabowo Subianto menegaskan Indonesia tidak takut menghadapi tekanan dari lembaga penyedia indeks global tersebut.
Di tengah kritik atas pernyataan Presiden, pengamat ekonomi dan praktisi pasar modal Yanuar Rizky menilai ancaman perubahan status menjadi standalone market belum terealisasi sebagai keputusan final.
Dalam tulisannya yang dipublikasikan Portal Islam pada 17 Oktober 2026 dengan judul Jadi Gini Bos Soal IHSG, Yanuar menyebut ancaman MSCI perlu dibaca sebagai eskalasi tekanan yang belum berujung pada perubahan klasifikasi resmi.
“Stand alone” itu baru ancaman MSCI, sama juga dengan ancaman sebelumnya akan ke “frontier market”, jadi yang terjadi itu tensi ancamannya yang ditingkatkan, sejauh ini belum ada ancaman sebelumnya direalisasikan, tapi ancamannya dinaikin, terakhir “stand alone” ini ke Juni 2027,” tulis Yanuar.
Pernyataan tersebut menekankan perbedaan antara ancaman perubahan klasifikasi dan keputusan final. Namun, bukan berarti risiko reklasifikasi dapat diabaikan.
Pada 15 Oktober 2026, MSCI secara resmi mengumumkan konsultasi atas usulan perubahan klasifikasi indeks saham Indonesia dari emerging market menjadi standalone market.
MSCI menetapkan batas akhir penerimaan masukan pada 30 April 2027 dan menyatakan keputusan final akan diumumkan paling lambat 30 Juni 2027. Dengan demikian, perubahan status belum ditetapkan, tetapi proses evaluasi formal sudah berjalan.
*Ancaman Belum Final, tetapi Risiko Tetap Nyata*
Analisis Yanuar perlu ditempatkan dalam konteks perkembangan terbaru. MSCI bukan sekadar menyampaikan peringatan informal, melainkan telah memulai proses konsultasi resmi untuk mengubah klasifikasi pasar saham Indonesia.
Dalam pengumumannya, MSCI menyatakan akan melanjutkan usulan reklasifikasi kecuali konsultasi menghasilkan bukti jelas tentang perbaikan material dalam tata kelola dan fungsi pasar.
Artinya, keputusan akhir masih terbuka, tetapi arah kebijakan MSCI menunjukkan adanya persoalan serius yang harus dijawab otoritas Indonesia.
MSCI menyoroti kekhawatiran investor institusional terhadap transparansi struktur kepemilikan saham, dugaan perdagangan terkoordinasi, serta belum terlihatnya bukti penegakan hukum yang dinilai memadai.
Persoalan tersebut menunjukkan bahwa perdebatan tidak cukup diselesaikan dengan menyebut ancaman MSCI sebagai tekanan terhadap Indonesia.
Pemerintah dan regulator perlu menunjukkan bukti bahwa pembenahan pasar modal berjalan efektif dan menjawab persoalan yang menjadi perhatian investor global.
Dengan demikian, pertanyaan apakah ancaman MSCI akan direalisasikan belum dapat dijawab secara pasti.
Hasil akhirnya bergantung pada proses konsultasi, bukti kemajuan reformasi, dan keputusan MSCI pada 2027.
*Kritik terhadap Prabowo Perlu Dibaca Secara Proporsional*
Pernyataan Presiden Prabowo yang menegaskan Indonesia tidak takut terhadap MSCI memunculkan kritik di media sosial.
Sebagian kritik mengaitkan sikap pemerintah dengan kekhawatiran terhadap arus modal asing, utang negara, ketergantungan impor, pelemahan rupiah, dan potensi kenaikan harga barang.
Kritik tersebut perlu diuji berdasarkan data, bukan langsung diterima ataupun ditolak.
Sikap tegas terhadap lembaga internasional tidak otomatis berarti pemerintah mengabaikan investor.
Namun, pernyataan politik juga tidak dapat menggantikan kebutuhan akan transparansi dan kepastian regulasi.
Dampak perubahan klasifikasi pasar saham terhadap ekonomi nasional harus dianalisis melalui mekanisme yang jelas.
Potensi arus modal keluar, misalnya, tidak dengan sendirinya membuktikan bahwa rupiah pasti melemah atau harga kebutuhan masyarakat akan langsung meningkat.
Sebaliknya, menganggap perubahan klasifikasi tidak akan membawa dampak berarti juga berisiko meremehkan keputusan investasi institusi global yang menggunakan indeks MSCI sebagai acuan.
Karena itu, sikap pemerintah dan kekhawatiran investor seharusnya tidak ditempatkan sebagai dua kepentingan yang selalu bertentangan.
Pemerintah dapat mempertahankan kepentingan nasional sekaligus memperbaiki tata kelola pasar saham.
*Apakah Investor Asing Akan Meninggalkan Indonesia?*
Perubahan klasifikasi menjadi standalone market tidak otomatis membuat seluruh investor asing menarik dananya dari Indonesia.
Dampaknya bergantung pada mandat investasi masing-masing institusi, penggunaan indeks MSCI sebagai acuan, komposisi portofolio, pertimbangan valuasi, dan penilaian terhadap prospek perusahaan.
Investor pasif yang mengikuti indeks dapat menghadapi konsekuensi berbeda dari investor aktif yang menentukan keputusan berdasarkan fundamental perusahaan. Meski demikian, potensi penyesuaian portofolio dan tekanan terhadap likuiditas pasar tetap perlu diperhitungkan.
Analisis investasi Manulife Investment Management Indonesia, misalnya, menyebut bahwa jika reklasifikasi benar-benar terjadi, tekanan jual dari investor pasif dapat muncul.
Namun, investor asing juga berpotensi kembali membeli saham secara selektif apabila valuasi menjadi menarik.
Hal ini memperlihatkan bahwa kemungkinan arus modal keluar tidak sama dengan kepastian seluruh investor meninggalkan Indonesia. Besarnya dampak perlu dihitung berdasarkan eksposur investasi yang relevan, bukan asumsi menyeluruh.
Indonesia juga memiliki daya tarik dari sektor sumber daya alam, termasuk nikel, batu bara, emas, dan perak.
Potensi tersebut dapat menjadi salah satu pertimbangan investor, tetapi tidak otomatis menghapus risiko yang berkaitan dengan transparansi, likuiditas, dan kepastian hukum.
*Reformasi Pasar Modal Menjadi Penentu*
Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) menyatakan akan menindaklanjuti perhatian MSCI serta melanjutkan pembenahan pasar modal.
Direktur Pengembangan BEI Iding Pardi juga menjelaskan bahwa klasifikasi standalone market bukan tingkatan terendah dalam sistem klasifikasi MSCI, melainkan kategori tersendiri untuk pasar yang memerlukan perhatian khusus.
Agenda pembenahan mencakup transparansi kepemilikan saham, peningkatan kualitas keterbukaan informasi, perbaikan data free float, pengawasan transaksi, dan penegakan hukum.
Langkah tersebut penting karena kepercayaan investor tidak cukup dibangun melalui komunikasi pemerintah.
Investor membutuhkan bukti bahwa aturan diterapkan secara konsisten, informasi kepemilikan dapat diperiksa, dan dugaan pelanggaran ditindaklanjuti secara kredibel.
Pemerintah juga perlu menjelaskan kemajuan reformasi secara terukur agar pelaku pasar dapat menilai apakah kebijakan yang diumumkan benar-benar menghasilkan perubahan.
Dalam konteks ini, pernyataan Yanuar mengenai ancaman yang belum terealisasi sebagai keputusan final menjadi pengingat untuk tidak menyamakan usulan reklasifikasi dengan keputusan yang sudah berlaku.
Namun, proses konsultasi MSCI yang telah berjalan juga menunjukkan bahwa risiko tersebut harus dihadapi dengan langkah konkret.
*Menunggu Keputusan MSCI pada Juni 2027*
MSCI membuka konsultasi hingga 30 April 2027 dan menjadwalkan keputusan final paling lambat 30 Juni 2027.
Periode tersebut menjadi kesempatan bagi pemerintah, regulator, emiten, dan pelaku pasar untuk membuktikan bahwa reformasi mampu meningkatkan transparansi dan memperbaiki fungsi pasar saham Indonesia.
Dengan demikian, pertanyaan apakah ancaman MSCI akan benar-benar direalisasikan masih terbuka.
Yanuar Rizky menilai ancaman tersebut belum terealisasi sebagai keputusan final, sedangkan pengumuman resmi MSCI memperlihatkan bahwa kemungkinan reklasifikasi sudah masuk tahap konsultasi formal.
Perbedaan ini penting agar publik tidak terjebak pada dua kesimpulan ekstrem: menganggap perubahan status pasti terjadi atau menganggap ancaman tersebut tidak perlu dikhawatirkan.
Pada akhirnya, sikap tegas Presiden Prabowo dan upaya menjaga kepercayaan investor dapat berjalan beriringan. Penentunya bukan hanya pernyataan pemerintah, melainkan bukti pembenahan yang dapat diukur, transparansi informasi, dan konsistensi penegakan aturan.